Domain eu-mitgliedstaaten.de kaufen?
Wir ziehen mit dem Projekt
eu-mitgliedstaaten.de um.
Sind Sie am Kauf der Domain
eu-mitgliedstaaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-mitgliedstaaten.de kaufen?
Private oder öffentliche Veranstaltung?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Anlass der Veranstaltung, der Zielgruppe und dem Budget. Private Veranstaltungen sind in der Regel exklusiver und persönlicher, während öffentliche Veranstaltungen eine breitere Öffentlichkeit ansprechen und oft eine größere Reichweite haben. Letztendlich sollte die Entscheidung auf der Grundlage der spezifischen Ziele und Bedürfnisse der Veranstaltung getroffen werden. **
Wie hat die EU-Integration die wirtschaftliche Zusammenarbeit zwischen den Mitgliedstaaten beeinflusst? Welche Auswirkungen hat die EU-Integration auf die Souveränität der Mitgliedsländer?
Die EU-Integration hat die wirtschaftliche Zusammenarbeit zwischen den Mitgliedstaaten durch die Schaffung eines gemeinsamen Binnenmarktes und einer Wirtschafts- und Währungsunion gestärkt. Dies hat zu einem verstärkten Handel, Investitionen und wirtschaftlichem Wachstum geführt. Die EU-Integration hat jedoch auch die Souveränität der Mitgliedsländer in einigen Bereichen eingeschränkt, da sie bestimmte Entscheidungsbefugnisse an die EU-Institutionen abgeben mussten. **


Ähnliche Suchbegriffe für Private-und-öffentliche-Rechnungslegung
Top-Angebote
Produkte zum Begriff Private-und-öffentliche-Rechnungslegung:
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
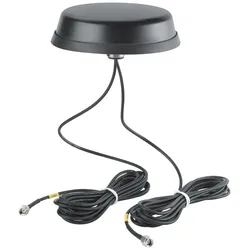
Siemens 6GK5897-1NY00-0AA0 ANT897-1NY Mobilfunkantenne für öffentliche und private 6GK58971NY000AA0ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch. SCALANCE ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch.156,24 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter


-
Was sind private und öffentliche Güter?
Private Güter sind Güter, die von Einzelpersonen oder Unternehmen produziert und konsumiert werden können. Sie sind exklusiv und rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere aus. Öffentliche Güter sind Güter, die von der öffentlichen Hand bereitgestellt werden und für die alle Mitglieder einer Gesellschaft zugänglich sind. Sie sind nicht exklusiv und nicht rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere nicht aus. **
-
Was sind öffentliche und private Unternehmen?
Öffentliche Unternehmen sind Organisationen, die entweder vollständig im Besitz des Staates sind oder in denen der Staat eine bedeutende Beteiligung hat. Diese Unternehmen werden oft gegründet, um wichtige Dienstleistungen für die Öffentlichkeit bereitzustellen, wie z.B. im Bereich der Infrastruktur oder des Gesundheitswesens. Private Unternehmen hingegen sind in der Regel im Besitz von Einzelpersonen, Investoren oder anderen Unternehmen und operieren mit dem Ziel, Gewinne zu erzielen. Sie sind in verschiedenen Branchen tätig und bieten eine Vielzahl von Produkten und Dienstleistungen an. Sowohl öffentliche als auch private Unternehmen spielen eine wichtige Rolle in der Wirtschaft und tragen zur Schaffung von Arbeitsplätzen und Wohlstand bei. **
-
Wie unterscheiden sich öffentliche und private Hochschulen in Bezug auf ihre Finanzierung und Zulassungspolitik?
Öffentliche Hochschulen erhalten einen Großteil ihrer Finanzierung vom Staat, während private Hochschulen hauptsächlich durch Studiengebühren und Spenden finanziert werden. In Bezug auf die Zulassungspolitik haben öffentliche Hochschulen oft strengere Auswahlkriterien und beschränkte Studienplätze, während private Hochschulen flexiblere Zulassungsverfahren und mehr Studienplätze anbieten können. Die Studiengebühren an privaten Hochschulen sind in der Regel höher als an öffentlichen Hochschulen. **
-
Welche Auswirkungen hat die EU-Gesetzgebung auf die nationalen Gesetze der Mitgliedstaaten? Wie werden EU-Gesetze erstellt und umgesetzt?
Die EU-Gesetzgebung hat Vorrang vor nationalen Gesetzen der Mitgliedstaaten. EU-Gesetze werden von der Europäischen Kommission vorgeschlagen, vom Europäischen Parlament und dem Rat der Europäischen Union verabschiedet und von den Mitgliedstaaten umgesetzt. Die Umsetzung erfolgt durch nationale Gesetzgebungsverfahren oder durch direkte Anwendung in den Mitgliedstaaten. **


Welche Bedeutung hat der EU-Vertrag für die Mitgliedstaaten und wie wirkt er sich auf die Zusammenarbeit und Integration in der Europäischen Union aus?
Der EU-Vertrag legt die rechtlichen Grundlagen für die Zusammenarbeit zwischen den Mitgliedstaaten fest und regelt die Zuständigkeiten der EU-Institutionen. Er fördert die Integration der Mitgliedstaaten durch die Schaffung eines gemeinsamen Binnenmarktes, einer gemeinsamen Währung und einer gemeinsamen Außen- und Sicherheitspolitik. Durch den Vertrag werden die Mitgliedstaaten verpflichtet, sich an gemeinsame Regeln und Standards zu halten, um die Zusammenarbeit und Integration in der EU zu stärken. **
Was sind die Vorteile und Herausforderungen der EU-Integration für die Mitgliedstaaten?
Die Vorteile der EU-Integration für Mitgliedstaaten sind unter anderem der gemeinsame Binnenmarkt, die Stärkung der politischen und wirtschaftlichen Zusammenarbeit sowie die Förderung von Frieden und Stabilität in Europa. Herausforderungen können sich durch unterschiedliche Interessen der Mitgliedstaaten, bürokratische Prozesse und die Abgabe von Souveränität ergeben. Es ist wichtig, einen Ausgleich zwischen nationalen Interessen und gemeinsamen Zielen zu finden, um die Integration erfolgreich zu gestalten. **
Top-Angebote
Produkte zum Begriff Private-und-öffentliche-Rechnungslegung:
-
Private und öffentliche Rechnungslegung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0964-0Private Und Öffentliche Rechnungslegung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0964-0, Seitenanzahl: 45082,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private oder öffentliche Veranstaltung?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Anlass der Veranstaltung, der Zielgruppe und dem Budget. Private Veranstaltungen sind in der Regel exklusiver und persönlicher, während öffentliche Veranstaltungen eine breitere Öffentlichkeit ansprechen und oft eine größere Reichweite haben. Letztendlich sollte die Entscheidung auf der Grundlage der spezifischen Ziele und Bedürfnisse der Veranstaltung getroffen werden. **
-
Wie hat die EU-Integration die wirtschaftliche Zusammenarbeit zwischen den Mitgliedstaaten beeinflusst? Welche Auswirkungen hat die EU-Integration auf die Souveränität der Mitgliedsländer?
Die EU-Integration hat die wirtschaftliche Zusammenarbeit zwischen den Mitgliedstaaten durch die Schaffung eines gemeinsamen Binnenmarktes und einer Wirtschafts- und Währungsunion gestärkt. Dies hat zu einem verstärkten Handel, Investitionen und wirtschaftlichem Wachstum geführt. Die EU-Integration hat jedoch auch die Souveränität der Mitgliedsländer in einigen Bereichen eingeschränkt, da sie bestimmte Entscheidungsbefugnisse an die EU-Institutionen abgeben mussten. **
-
Was sind private und öffentliche Güter?
Private Güter sind Güter, die von Einzelpersonen oder Unternehmen produziert und konsumiert werden können. Sie sind exklusiv und rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere aus. Öffentliche Güter sind Güter, die von der öffentlichen Hand bereitgestellt werden und für die alle Mitglieder einer Gesellschaft zugänglich sind. Sie sind nicht exklusiv und nicht rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere nicht aus. **
-
Was sind öffentliche und private Unternehmen?
Öffentliche Unternehmen sind Organisationen, die entweder vollständig im Besitz des Staates sind oder in denen der Staat eine bedeutende Beteiligung hat. Diese Unternehmen werden oft gegründet, um wichtige Dienstleistungen für die Öffentlichkeit bereitzustellen, wie z.B. im Bereich der Infrastruktur oder des Gesundheitswesens. Private Unternehmen hingegen sind in der Regel im Besitz von Einzelpersonen, Investoren oder anderen Unternehmen und operieren mit dem Ziel, Gewinne zu erzielen. Sie sind in verschiedenen Branchen tätig und bieten eine Vielzahl von Produkten und Dienstleistungen an. Sowohl öffentliche als auch private Unternehmen spielen eine wichtige Rolle in der Wirtschaft und tragen zur Schaffung von Arbeitsplätzen und Wohlstand bei. **
Ähnliche Suchbegriffe für Private-und-öffentliche-Rechnungslegung
-
Siemens 6GK5897-1NY00-0AA0 ANT897-1NY Mobilfunkantenne für öffentliche und private 6GK58971NY000AA0ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch. SCALANCE ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch.156,24 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Hochschulbildung - öffentliche oder private Finanzierung?, Taschenbuch von Pascal Moog, GRIN, 978-3-638-88668-0Hochschulbildung - Öffentliche Oder Private Finanzierung?, Taschenbuch Von Pascal Moog, Grin, 978-3-638-88668-0, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich öffentliche und private Hochschulen in Bezug auf ihre Finanzierung und Zulassungspolitik?
Öffentliche Hochschulen erhalten einen Großteil ihrer Finanzierung vom Staat, während private Hochschulen hauptsächlich durch Studiengebühren und Spenden finanziert werden. In Bezug auf die Zulassungspolitik haben öffentliche Hochschulen oft strengere Auswahlkriterien und beschränkte Studienplätze, während private Hochschulen flexiblere Zulassungsverfahren und mehr Studienplätze anbieten können. Die Studiengebühren an privaten Hochschulen sind in der Regel höher als an öffentlichen Hochschulen. **
-
Welche Auswirkungen hat die EU-Gesetzgebung auf die nationalen Gesetze der Mitgliedstaaten? Wie werden EU-Gesetze erstellt und umgesetzt?
Die EU-Gesetzgebung hat Vorrang vor nationalen Gesetzen der Mitgliedstaaten. EU-Gesetze werden von der Europäischen Kommission vorgeschlagen, vom Europäischen Parlament und dem Rat der Europäischen Union verabschiedet und von den Mitgliedstaaten umgesetzt. Die Umsetzung erfolgt durch nationale Gesetzgebungsverfahren oder durch direkte Anwendung in den Mitgliedstaaten. **
-
Welche Bedeutung hat der EU-Vertrag für die Mitgliedstaaten und wie wirkt er sich auf die Zusammenarbeit und Integration in der Europäischen Union aus?
Der EU-Vertrag legt die rechtlichen Grundlagen für die Zusammenarbeit zwischen den Mitgliedstaaten fest und regelt die Zuständigkeiten der EU-Institutionen. Er fördert die Integration der Mitgliedstaaten durch die Schaffung eines gemeinsamen Binnenmarktes, einer gemeinsamen Währung und einer gemeinsamen Außen- und Sicherheitspolitik. Durch den Vertrag werden die Mitgliedstaaten verpflichtet, sich an gemeinsame Regeln und Standards zu halten, um die Zusammenarbeit und Integration in der EU zu stärken. **
-
Was sind die Vorteile und Herausforderungen der EU-Integration für die Mitgliedstaaten?
Die Vorteile der EU-Integration für Mitgliedstaaten sind unter anderem der gemeinsame Binnenmarkt, die Stärkung der politischen und wirtschaftlichen Zusammenarbeit sowie die Förderung von Frieden und Stabilität in Europa. Herausforderungen können sich durch unterschiedliche Interessen der Mitgliedstaaten, bürokratische Prozesse und die Abgabe von Souveränität ergeben. Es ist wichtig, einen Ausgleich zwischen nationalen Interessen und gemeinsamen Zielen zu finden, um die Integration erfolgreich zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.